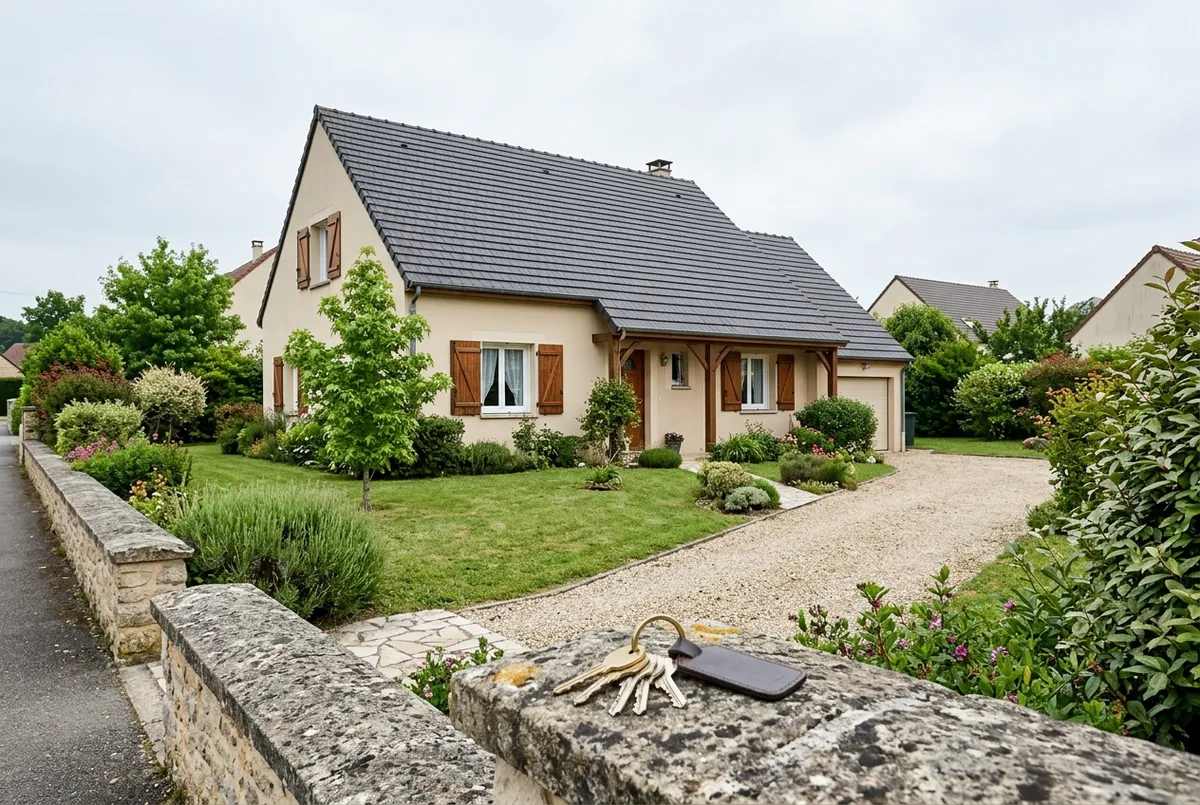
Payez moins cher votre assurance de prêt, à garanties égales

Votre assurance emprunteur peut représenter une part importante du coût de votre crédit. Depuis la loi Lemoine, vous pouvez en changer à tout moment, sans frais. On compare votre contrat à garanties équivalentes et on s'occupe du changement auprès de la banque.

  • Résiliation à tout moment, sans frais
  • Garanties équivalentes à celles exigées par la banque
  • Un courtier immatriculé ORIAS, une seule demande
Assurance emprunteur

Votre devis en 3 min

Décrivez votre prêt : on calcule votre cotisation à garanties équivalentes et l'économie possible.

  • Résidence principale
  • Locatif
  • Secondaire
  • Changement

Gratuit et sans engagement

Ce que couvre l'assurance emprunteur

Elle rembourse tout ou partie de votre prêt si vous ne pouvez plus le faire. Les garanties exigées par la banque sont la base de la comparaison : le prix ne vient qu'ensuite.

Si vous décédez

Décès et PTIA

L'assureur rembourse le capital restant dû à la banque, à hauteur de la quotité assurée. C'est la garantie que toutes les banques exigent.

Exemple

Deux co-emprunteurs assurés à 50 % chacun : si l'un décède, la moitié du capital restant dû est remboursée. À 100 % chacun, la totalité.
Décès et PTIA en détail →

Si vous ne pouvez plus travailler

ITT, IPT, IPP

Le point à comparer

L'assureur prend en charge vos mensualités pendant un arrêt de travail ou une invalidité, après un délai de franchise.

Exemple

Arrêt de travail de six mois après un accident de ski : avec une franchise de 90 jours, l'assureur paie trois mois d'échéances. C'est ici que les contrats diffèrent le plus.

Les garanties incapacité →

Si vous perdez votre emploi

Perte d’emploi

Une garantie facultative, rarement exigée, qui couvre une partie des échéances après un licenciement, avec carence et plafonds.

Exemple

Licenciement économique après trois ans de prêt : selon le contrat, une partie des mensualités est prise en charge pendant quelques mois.

La garantie chômage →

Trois points à comparer avant le prix

  1. 1

    L’équivalence de garanties

    Votre banque ne peut refuser un autre contrat que si ses garanties sont moins protectrices que celles qu'elle exige. Elle doit motiver un refus.

  2. 2

    La quotité

    Le pourcentage du prêt assuré sur chaque tête. À deux, 100 % au total est le minimum ; 200 % protège mieux le survivant.

  3. 3

    Franchise et exclusions

    Le délai avant indemnisation et les maladies ou sports exclus pèsent plus que le prix affiché. On les compare avant le tarif.

Balance à deux plateaux, deux contrats et une pièce verte

Votre contrat actuel est-il trop cher ?

Montant, durée, taux et âge suffisent pour une première estimation. On compare ensuite à garanties équivalentes, sans engagement.

  • Devis en 3 minutes
  • Un seul courtier, pas de démarchage
Obtenir mon devis gratuit

Votre situation, votre démarche

Acheter, renégocier, investir ou contester un refus : les règles sont les mêmes, les leviers diffèrent.

Documents d’un prêt immobilier posés sur une table en bois, un stylo et une tasse

Vous avez déjà un prêt

Changer d’assurance en cours de prêt

Depuis la loi Lemoine, l'assurance d'un prêt immobilier se résilie à tout moment, sans frais. Si le nouveau contrat offre des garanties équivalentes, la banque doit l'accepter : seule la cotisation change.

Ce qu’il faut

  • Offre de prêt
  • Fiche standardisée
  • Tableau d’amortissement
  • Contrat actuel
Porte d’entrée d’une maison, un trousseau de clés dans la serrure

Vous achetez

Choisir son assurance dès l’offre de prêt

La banque propose son contrat groupe, mais vous pouvez présenter une délégation d'assurance dès la demande de prêt. C'est souvent là que l'économie est la plus forte, surtout jeune et non-fumeur.

Ce qu’il faut

  • Montant et durée
  • Taux du prêt
  • Quotités
  • Fiche standardisée
Façade d’un immeuble résidentiel récent avec balcons

Vous investissez

Résidence secondaire, investissement locatif

Les mêmes règles s'appliquent à un prêt pour louer ou pour une résidence secondaire. Les quotités et les garanties exigées peuvent être plus souples : autant d'économie possible.

À vérifier

  • Garanties exigées
  • Quotité minimale
  • Durée du prêt
Façade sobre d’une agence bancaire en centre-ville

Votre banque refuse

Un refus doit être motivé

La banque dispose de 10 jours ouvrés pour répondre à une demande de substitution. Un refus doit être écrit et motivé, et ne peut pas reposer sur autre chose que l'équivalence des garanties.

Vos recours

  • Réponse écrite
  • Motif précis
  • Nouvelle demande
  • Médiateur

Trois situations où l'assurance joue

Arrêt de travail, exclusion, invalidité : ce qui est pris en charge, et ce qui ne l’est pas.

Incapacité Béquilles appuyées contre un fauteuil vide, une horloge

L’arrêt de travail après un accident

Fracture du genou, quatre mois d'arrêt. Le contrat prévoit une franchise de 90 jours : l'assureur prend le relais pour le quatrième mois, au prorata de la quotité.

Qui paie : l'assureur emprunteur, selon la franchise et la quotité prévues au contrat.

Exclusion Colonne vertébrale stylisée, une vertèbre mise en évidence

Le mal de dos exclu

Lombalgie, six semaines d'arrêt. Le contrat exclut les affections du dos sauf hospitalisation : rien n'est versé. L'option de rachat d'exclusion l'aurait couvert.

Qui paie : personne, sauf si le contrat rachète l'exclusion du dos.

Invalidité Fauteuil roulant vide vu de trois quarts

L’invalidité après une maladie

Après une longue maladie, le médecin conseil reconnaît une invalidité permanente totale. Le contrat prend en charge les échéances, voire le capital restant dû selon la garantie.

Qui paie : l'assureur emprunteur, au titre de l'IPT.

Les exclusions à surveiller →

Combien coûte une assurance emprunteur ?

Un taux annuel appliqué au capital emprunté ou au capital restant dû. Il dépend surtout de l’âge, de la santé et du tabac.

Moins de 35 ans, non-fumeur

Prêt de 200 000 € sur 20 ans

Dès ~0,10 %

du capital emprunté par an en délégation, contre souvent 0,30 % et plus en contrat groupe.

Le plus fréquent

35 à 50 ans

Prêt de 250 000 € sur 25 ans

0,15 – 0,35 %

par an, selon la santé, le tabac, la profession et les garanties choisies.

Plus de 50 ans

Prêt de 150 000 € sur 15 ans

0,35 – 0,70 %

par an : l'âge pèse fortement, la comparaison aussi.

Ce qui fait varier la prime :

  • Âge
  • Tabac
  • Santé
  • Garanties et quotité

Taux annuels indicatifs constatés sur le marché, en pourcentage du capital emprunté. Le tarif exact dépend de votre profil. Le coût en détail →

Changer d’assurance en 4 étapes

Gratuit, sans engagement, et sans démarche à faire seul auprès de la banque.

  1. 1

    3 min

    Décrivez votre prêt

    Montant, durée, taux, et si vous l’avez, votre tableau d’amortissement.

  2. 2

    Gratuit

    On compare pour vous

    Un courtier immatriculé à l’ORIAS calcule la cotisation d’un contrat à garanties équivalentes.

  3. 3

    Clair

    Vous voyez l’économie

    Coût mensuel et coût total comparés à votre contrat actuel ou à celui de la banque.

  4. 4

    Sans frais

    On s’occupe du changement

    Résiliation, envoi du nouveau contrat à la banque, suivi de l’avenant.

Questions fréquentes

Les réponses aux questions que l’on se pose avant de changer d’assurance de prêt.

Peut-on changer d’assurance emprunteur à tout moment ?

Oui. Depuis la loi Lemoine du 28 février 2022 (en vigueur le 1er juin 2022 pour les nouveaux prêts et le 1er septembre 2022 pour les contrats en cours), l'assurance d'un prêt immobilier peut être résiliée à tout moment, sans frais ni pénalité, à condition de la remplacer par un contrat offrant des garanties équivalentes.

Ma banque peut-elle refuser mon nouveau contrat ?

Seulement si les garanties ne sont pas équivalentes à celles qu'elle exige. Elle doit répondre dans un délai de 10 jours ouvrés et motiver par écrit tout refus. Elle ne peut pas modifier le taux du prêt en contrepartie.

Le questionnaire de santé est-il toujours obligatoire ?

Non dans certains cas : il est supprimé quand la part assurée sur votre tête ne dépasse pas 200 000 € et que le prêt se termine avant vos 60 ans. Au-delà, il reste demandé.

Combien peut-on économiser ?

Cela dépend de l'âge, de la santé, du tabac et des garanties. Pour un emprunteur jeune et non-fumeur, la cotisation d'une délégation est souvent bien inférieure à celle du contrat groupe de la banque ; l'écart peut représenter plusieurs milliers d'euros sur la durée du prêt.

L’assurance emprunteur est-elle obligatoire ?

Aucune loi ne l'impose pour un prêt immobilier, mais en pratique les banques la demandent pour accorder le crédit. Vous êtes en revanche libre de choisir l'assureur.

Vais-je être démarché par plusieurs assureurs ?

Non. Votre demande est traitée par un seul courtier, immatriculé à l'ORIAS, qui compare pour vous et vous présente la proposition retenue.

Comparez votre assurance de prêt en 3 minutes

Une estimation gratuite, à garanties équivalentes, et un courtier qui s’occupe du changement.

  • 100 % gratuit
  • Sans engagement
  • Réponse sous 24 h