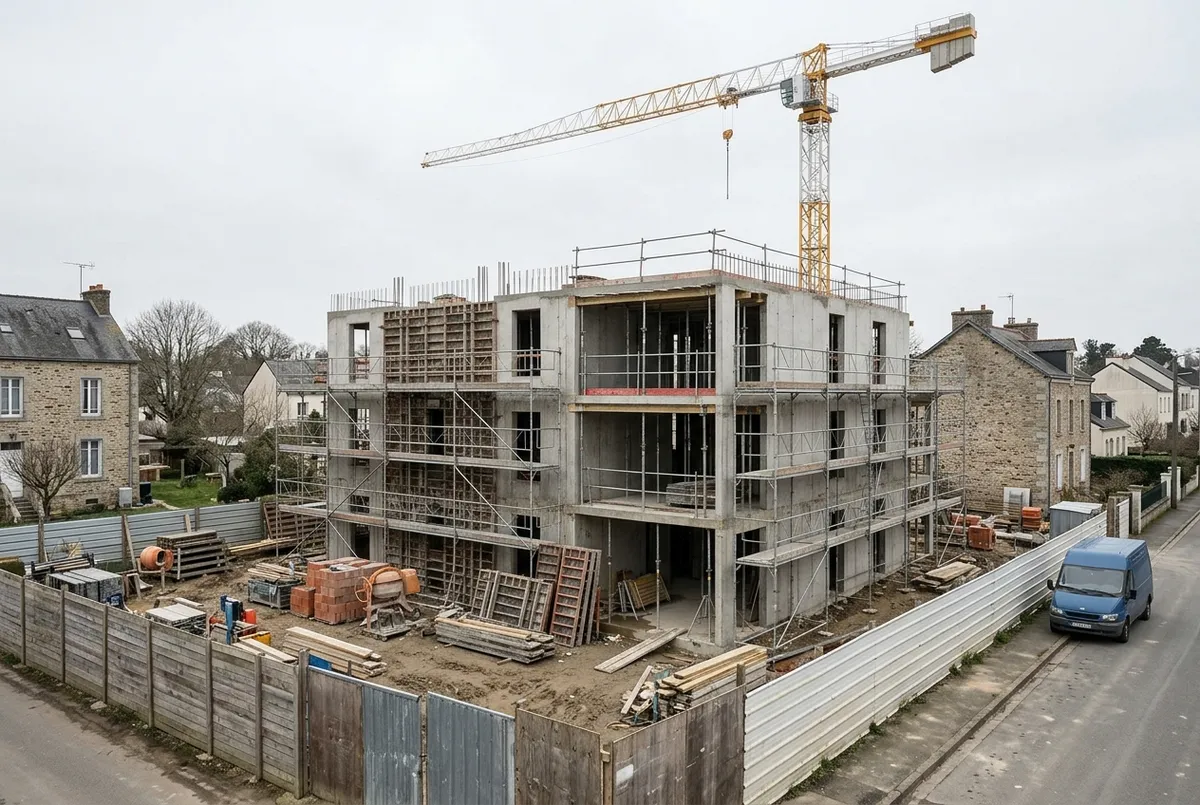
Un prêt versé au rythme du chantier
En vente en l’état futur d’achèvement (VEFA) comme en contrat de construction de maison individuelle (CCMI), le prix se paie par appels de fonds, à des étapes plafonnées par le code de la construction et de l’habitation.
Vous êtes assuré, et vous payez, bien avant d’avoir les clés
La banque exige que l’assurance soit acceptée avant d’émettre l’offre de prêt, et la couverture démarre en général au premier versement de fonds. Ce qui change d’un contrat à l’autre : la date exacte de départ, et le capital sur lequel la cotisation est calculée tant que le chantier n’est pas terminé.
| Étape (VEFA) | Total maximum appelé |
|---|---|
| Achèvement des fondations | 35 % du prix |
| Mise hors d’eau | 70 % du prix |
| Achèvement de l’immeuble | 95 % du prix |
| Mise à disposition (livraison) | Solde, qui peut être consigné en cas de contestation sur la conformité |
Plafonds de l’article R261-14 du code de la construction et de l’habitation.
| Étape (CCMI avec fourniture du plan) | Total maximum appelé |
|---|---|
| Ouverture du chantier | 15 % du prix (dépôt de garantie compris) |
| Achèvement des fondations | 25 % |
| Achèvement des murs | 40 % |
| Mise hors d’eau | 60 % |
| Cloisons et mise hors d’air | 75 % |
| Équipements, plomberie, menuiserie, chauffage, revêtements extérieurs | 95 % |
| Réception ou levée des réserves | Solde (5 % au plus consignés tant que des réserves subsistent) |
Échéancier de l’article R231-7 du code de la construction et de l’habitation.
La banque verse chaque appel de fonds directement au promoteur ou au constructeur. Tant que tout n’est pas versé, vous payez en général des intérêts intercalaires sur les sommes débloquées, ou une échéance réduite si le prêt prévoit un différé d’amortissement. Le remboursement du capital commence au dernier déblocage, ou à une date butoir prévue dans l’offre. C’est cette mécanique qui rend l’assurance d’un prêt sur plan différente de celle d’un achat dans l’ancien, où tout le capital est versé le jour de l’acte.
Quand l’assurance commence à vous couvrir
La date de prise d’effet est fixée par le contrat d’assurance, pas par la banque. Elle ne coïncide pas forcément avec la signature de l’acte.
- À l’acceptation de l’offre
- Certains contrats couvrent dès la signature de l’offre de prêt ou de l’acte, avant tout déblocage.
- Au premier déblocage
- D’autres démarrent au premier versement des fonds : c’est la date la plus courante.
- Garantie décès anticipée
- Certaines notices prévoient une couverture décès accidentel entre la signature et le premier déblocage.
- Mois 0 Contrat de réservation
Dépôt de garantie versé sur un compte spécial ; aucun prêt n’est encore débloqué
- Mois 1 à 2 Offre de prêt
L’assurance doit être acceptée par la banque avant l’émission de l’offre ; dix jours de réflexion avant de l’accepter
- Mois 2 à 4 Acte authentique et premier appel de fonds
Premier déblocage : la plupart des contrats commencent à couvrir, et à facturer
- Chantier Appels de fonds successifs
Intérêts intercalaires ou échéance réduite ; cotisation fixe ou croissante selon la base de calcul
- Fin Livraison et dernier déblocage
Début de l’amortissement : l’échéance complète démarre, la couverture se poursuit jusqu’à la dernière échéance
Avant la prise d’effet, un sinistre n’est pas couvert. Avec un chantier qui démarre plusieurs mois après la signature, l’écart peut être réel. La notice et le certificat d’adhésion indiquent la date exacte : demandez-la avant de signer, et vérifiez que la franchise et le délai de carence de la garantie arrêt de travail ne s’ajoutent pas à cette attente.

Combien vous coûte l’assurance pendant le chantier ?
Indiquez votre plan de déblocage : on compare les contrats sur leur prise d’effet et leur base de calcul.
- Déblocages pris en compte
- Un seul interlocuteur
Payer sur le capital total ou sur le capital versé ?
C’est le point qui fait le plus varier le coût pendant le chantier : certains contrats facturent l’assurance sur tout le prêt dès le départ, d’autres seulement sur les sommes effectivement débloquées.
| Mode de calcul | Pendant le chantier | Ce que l’assurance couvre en cas de décès |
|---|---|---|
| Sur le capital total emprunté | Cotisation pleine dès le premier déblocage | Selon le contrat : capital débloqué, parfois capital total |
| Sur le capital débloqué | Cotisation qui monte à chaque appel de fonds | Capital débloqué à la date du sinistre |
À vérifier dans la notice. Le sort des fonds non encore versés est prévu par l’offre de prêt et le contrat de vente ou de construction.
Les fonds sont débloqués à 35 % au 4e mois, à 70 % au 10e, à 95 % au 18e et en totalité à la livraison. Avec une cotisation de 0,25 % par an sur le capital total, vous payez environ 52 € par mois dès le 4e mois, soit près de 830 € pendant les 16 mois de chantier. Sur le capital débloqué, la même période coûte environ 500 €. L’écart, autour de 330 €, s’ajoute aux intérêts intercalaires.

Intérêts intercalaires, différé partiel ou total : et l’assurance ?
Pendant le chantier, la banque propose en général l’une de ces formules, avant le début de l’amortissement à la livraison. Dans tous les cas, la cotisation d’assurance reste due chaque mois.
| Formule | Vous payez à la banque | Assurance |
|---|---|---|
| Intérêts intercalaires | Les intérêts des sommes versées | Due, sur la base du contrat |
| Différé partiel | Les intérêts, sans capital | Due ; capital assuré stable |
| Différé total | Rien : intérêts capitalisés | Due, sans échéance de prêt |
| À la livraison | Les échéances complètes | Jusqu’à la dernière échéance |
Les termes exacts varient selon les banques : l’offre de prêt et le tableau d’amortissement font foi.
La durée assurée correspond à la durée totale du prêt, différé compris. Un prêt de 25 ans avec deux ans de différé se termine 27 ans après le premier déblocage : l’âge de fin de garantie du contrat doit couvrir cette date. C’est d’autant plus important après 40 ans, quand certains contrats arrêtent les garanties invalidité et arrêt de travail à 65 ou 67 ans.
Le différé total est le plus trompeur : rien n’apparaît sur la ligne de prêt, mais l’assurance est prélevée, et les intérêts capitalisés augmentent le capital assuré à la livraison.
Lorsque vous choisissez un autre contrat que celui de la banque, demandez à l’assureur de reprendre exactement le plan de déblocage, le différé et la date de fin du prêt. Un certificat qui ignore le différé peut décaler la fin de couverture par rapport à la dernière échéance.
Un arrêt de travail ou un décès avant la livraison
Pendant la phase de chantier, la garantie arrêt de travail prend en charge les échéances dues, c’est-à-dire le plus souvent les seuls intérêts intercalaires ou l’échéance réduite du différé, dans la limite de la quotité. Son intérêt financier est donc limité tant que l’amortissement n’a pas commencé, alors que vous continuez souvent à payer un loyer en parallèle.
En cas de décès, l’assureur rembourse ce que prévoit le contrat, en général le capital débloqué à la date du sinistre, multiplié par la quotité. Les proches doivent alors déclarer le sinistre rapidement et vérifier avec le notaire et la banque ce que deviennent les appels de fonds restants.
Le prêt de 250 000 € est débloqué à 70 %, soit 175 000 €. À 3,5 % d’intérêts intercalaires, l’échéance due est d’environ 510 € par mois. Assuré à 100 % avec une franchise de 90 jours, l’emprunteur voit l’assureur prendre en charge ces 510 € pendant les trois derniers mois de l’arrêt, soit un peu plus de 1 500 €. Le même arrêt après la livraison, sur une échéance complète d’environ 1 250 €, aurait représenté près de 3 800 €.
- Le décès de l’emprunteur, selon la quotité
- La perte totale et irréversible d’autonomie
- L’invalidité et l’arrêt de travail, si le contrat les prévoit
- Les échéances dues pendant le chantier, y compris les intérêts intercalaires
- Les retards de livraison : pénalités du contrat de vente ou de construction
- La défaillance du promoteur : garantie financière d’achèvement
- La défaillance du constructeur de maison : garantie de livraison
- Les malfaçons après réception : dommages-ouvrage et garanties des constructeurs
Le questionnaire de santé pour un prêt sur plan
Un prêt qui finance l’achat sur plan ou la construction d’un logement est un crédit immobilier au sens du code de la consommation. Les règles de la loi Lemoine s’y appliquent pleinement.
Aucune information de santé ne peut être demandée lorsque la part assurée ne dépasse pas 200 000 € par assuré sur l’ensemble des crédits immobiliers, et que le prêt se termine avant le 60e anniversaire de l’assuré (article L113-2-1 du code des assurances). Au-delà, le questionnaire de santé redevient la règle. Avec un prêt sur plan, deux pièges : le différé allonge la durée, donc recule la date de fin, et un prêt complémentaire comme un PTZ s’ajoute au cumul.
Depuis le 1er septembre 2026, les assureurs se sont engagés auprès du Comité consultatif du secteur financier à ne retenir, pour ce seuil, que les encours de crédits immobiliers au sens du code de la consommation, ce qui inclut les prêts de construction. La généralisation de cet engagement est prévue au plus tard le 1er juin 2027.
Assurés à 50 % chacun, ils ont une part assurée de 160 000 € par tête, sous le seuil. Mais avec le différé, le prêt se termine 27 ans après le premier déblocage : à 65 et 68 ans. La condition d’âge n’est pas remplie, le questionnaire de santé est donc demandé aux deux emprunteurs.
Assurer un prêt sur plan avec un contrat externe : les étapes
Le meilleur moment pour choisir son assurance est avant l’émission de l’offre : la banque ne peut pas refuser un contrat aux garanties équivalentes, et tout refus doit être motivé.
- 1 Récupérer la fiche standardisée d’information
Elle liste les garanties exigées par la banque et les critères d’équivalence qu’elle applique à votre prêt.
- 2 Transmettre le plan de financement complet
Montant, durée, différé, date prévisionnelle des appels de fonds et de la livraison, pour chaque ligne de prêt.
- 3 Comparer la prise d’effet et la base de calcul
Deux contrats au même taux peuvent coûter différemment pendant le chantier : demandez le coût sur la période de déblocage.
- 4 Déposer la demande de délégation
Avec les conditions générales et particulières. Tout refus doit être écrit et motivé ; si l’offre est déjà émise, la banque a dix jours ouvrés pour répondre.
- 5 Vérifier l’offre de prêt
Elle doit mentionner le contrat retenu et intégrer son coût dans le TAEG. Vous ne pouvez l’accepter qu’après un délai de réflexion de dix jours.
- Déclarer la durée d’amortissement sans le différé.
- Choisir un contrat sur capital total sans l’avoir comparé à un contrat sur capital débloqué.
- Oublier qu’un PTZ ou un prêt d’employeur doit être assuré lui aussi.
- Confondre l’assurance de prêt avec l’assurance habitation à souscrire pour la livraison.
Changer d’assurance pendant ou après le chantier
Depuis la signature de l’offre de prêt, la loi permet de changer d’assurance à tout moment (article L113-12-2 du code des assurances), y compris pendant la phase de déblocage, à condition de présenter un contrat aux garanties équivalentes. La banque a dix jours ouvrés pour répondre, et ne peut facturer l’avenant.
Changer avant le démarrage de l’amortissement évite de payer des années de cotisation sur une base défavorable. Attendre la livraison permet en revanche de travailler sur un échéancier définitif, plus simple à reprendre par le nouvel assureur. Si un arrêt de travail est en cours au moment du changement, les assureurs se sont engagés auprès du CCSF, progressivement depuis le 1er septembre 2026 et au plus tard le 1er janvier 2027, à ne pas laisser de trou de garantie : l’ancien assureur conserve le sinistre déclaré et ses suites immédiates.
Regardez la date de départ et la base de calcul avant le prix
En VEFA ou en construction, deux contrats au même taux peuvent coûter différemment pendant le chantier. Demandez quand la couverture démarre, si la cotisation porte sur le capital total ou sur le capital versé, si la durée inclut le différé, et ce que l’assureur rembourse en cas de sinistre avant la livraison.